Riassunto
Sul mercato del nuovo l’avanzata cinese è il fatto automobilistico dell’anno: una nuova auto su otto immatricolata in Italia nel primo quadrimestre 2026 porta un marchio cinese, il 12,5 per cento del mercato. Ma gli italiani comprano soprattutto usato, circa 164 auto ogni 100 nuove, ed è lì che la rivoluzione non è ancora arrivata: sull’usato dei concessionari i marchi cinesi valgono appena lo 0,62 per cento. Sul nuovo, intanto, la corsa segue da vicino le previsioni che gli analisti formulavano già nel 2021.
Il muro daziario UE non ha fermato la crescita
Tra il 2021 e il 2024 gli allarmi sono stati molti. UBS prevedeva che i produttori cinesi avrebbero raddoppiato la loro quota di mercato europea entro il 2030. AlixPartners indicava quote a doppia cifra in Europa entro il 2030, e McKinsey ha poi stimato che diversi produttori cinesi potrebbero entrare tra i più grandi al mondo.
Oggi diverse di quelle previsioni decennali si stanno già realizzando a passo spedito, e l’Italia è il mercato dove la spinta cinese corre più veloce. I dazi UE non hanno fermato lo sviluppo.
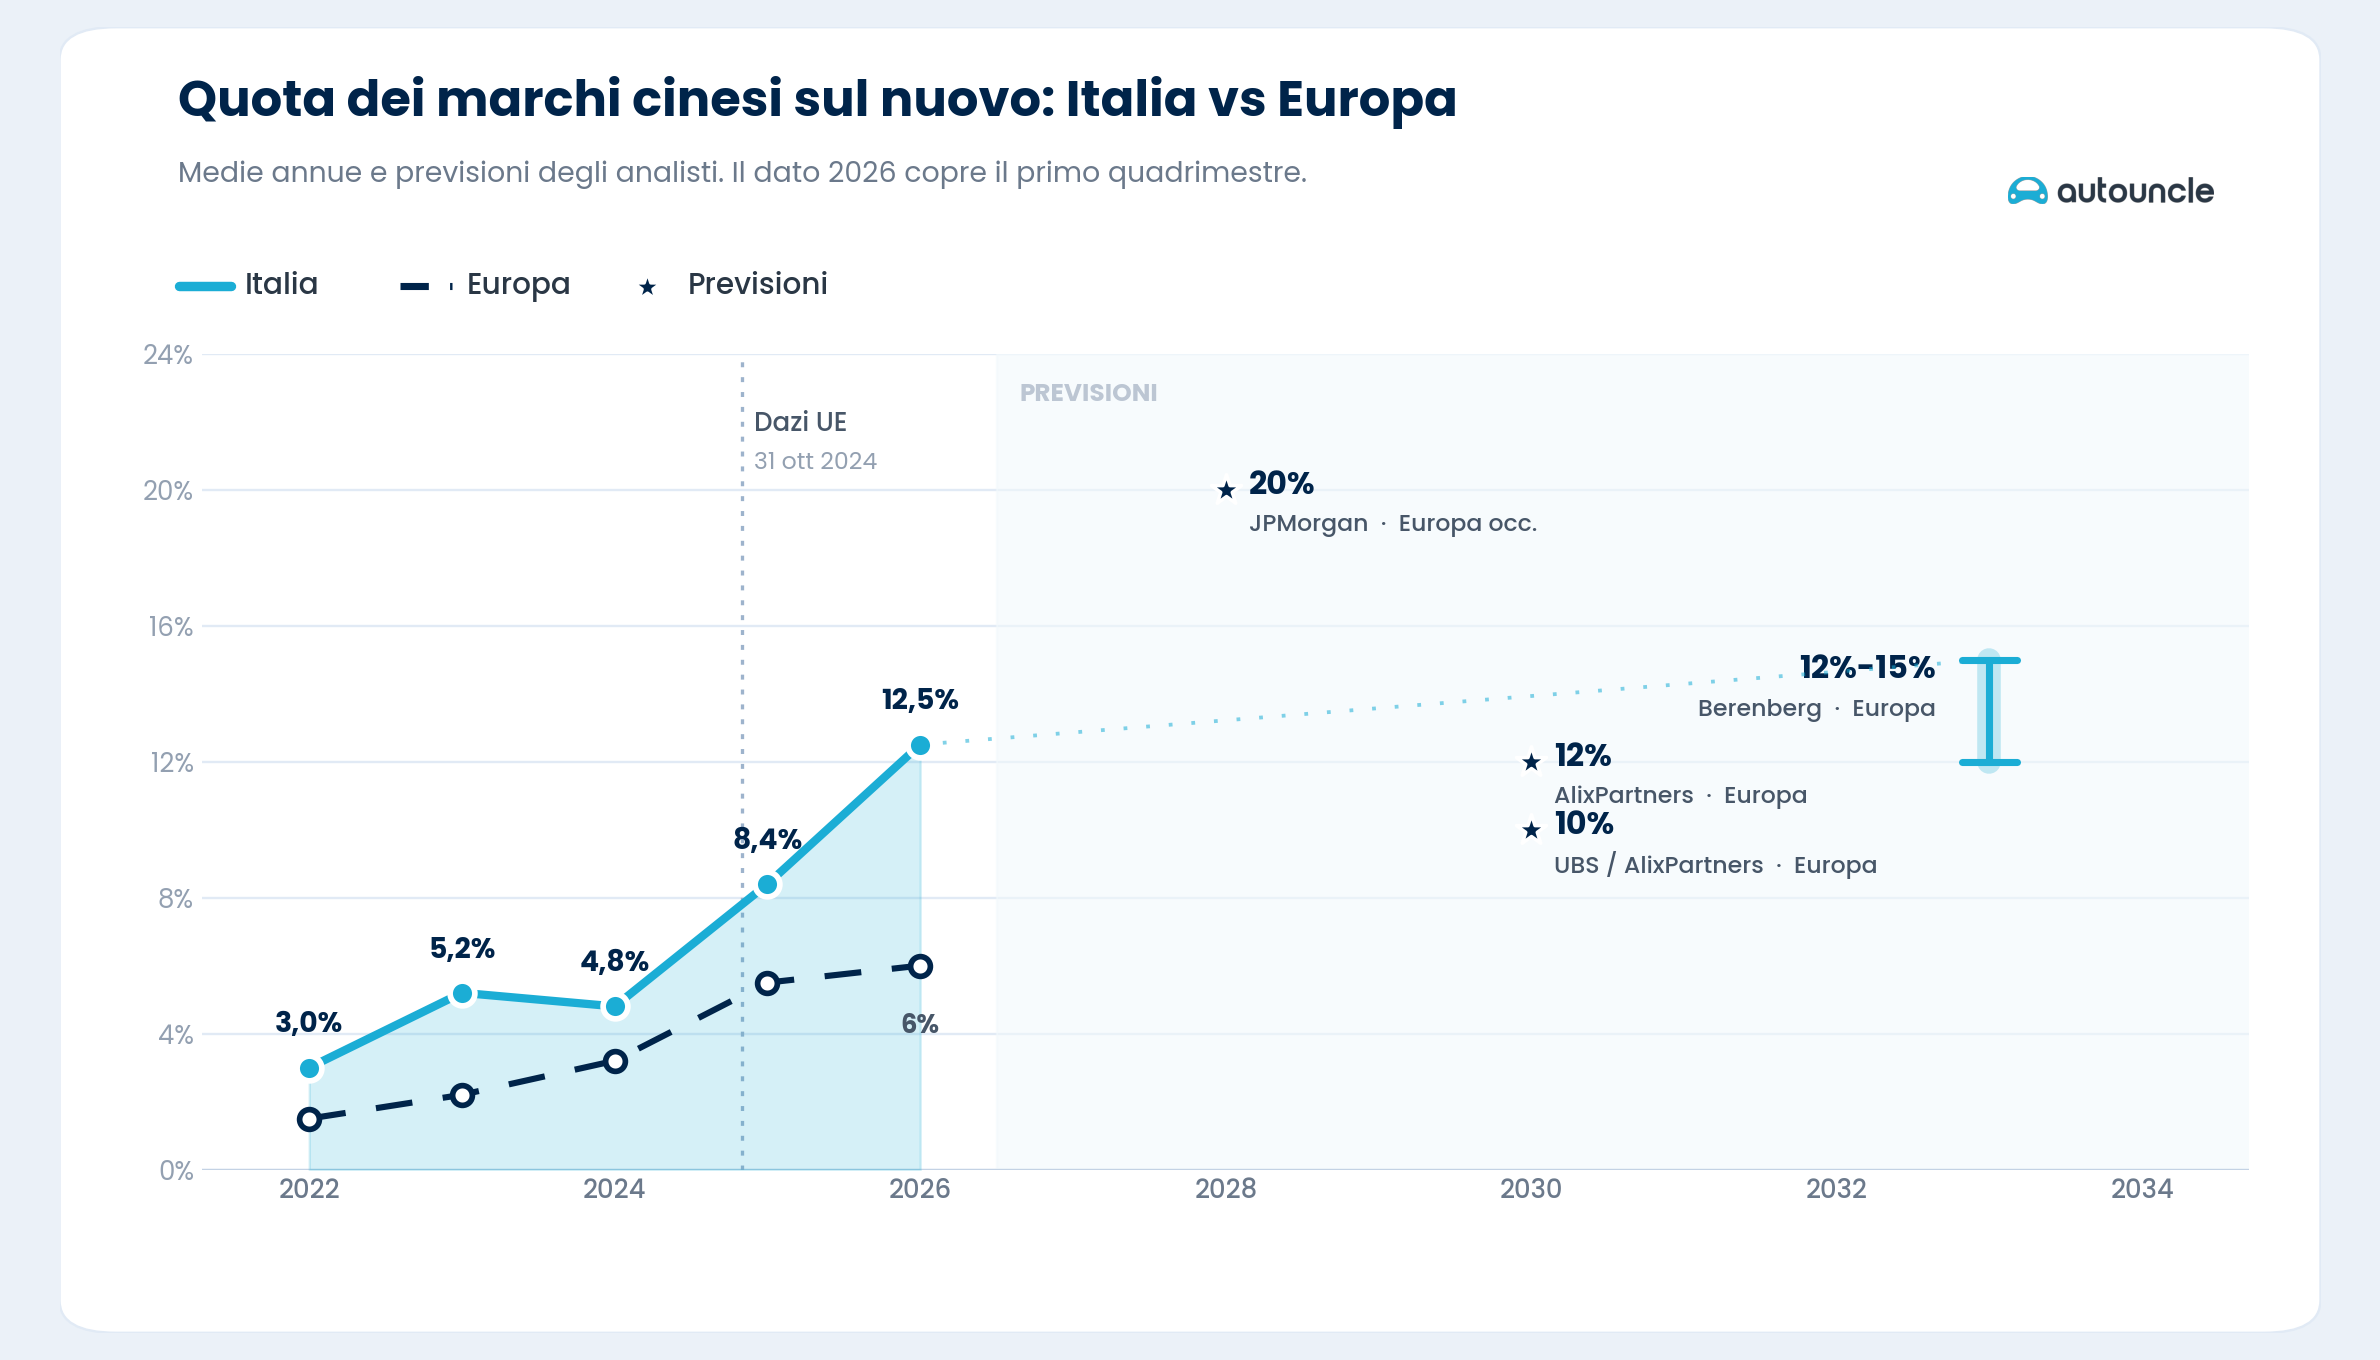
Il 31 ottobre 2024 l’UE ha introdotto un dazio aggiuntivo dal 7,8 al 35,3 per cento sopra il dazio d’importazione del 10 per cento già esistente, per un periodo di cinque anni. Ma finora l’effetto è stato quasi invisibile. Per rallentare lo sviluppo servirebbero misure più incisive:
| Previsione | Fonte, anno | La realtà in Italia |
|---|---|---|
| L'Italia raggiunge il 10% del nuovo entro il 2030 | AlixPartners, 2024 | Già superata. L'Italia è al 12,5% nel primo quadrimestre 2026, quattro anni prima della previsione. |
| I cinesi al 6-12% del nuovo europeo entro il 2030 | AlixPartners, lug. 2024 | L'Italia è oltre il tetto della forchetta: 12,5%, contro una media UE del 6%. |
| 33% del mercato globale del nuovo entro il 2030 | AlixPartners, 2024 | Sulla buona strada. A livello globale la rotta è confermata; in Europa l'Italia è l'avamposto più avanzato. |
| 10% delle vendite europee entro il 2034 | S&P Global Mobility, 2023 | L'Italia c'è già, otto anni prima: 8,4% nel 2025, 12,5% nel 2026. |
| 20% del nuovo dell'Europa occidentale entro il 2028 | JPMorgan, mag. 2026 | Plausibile. In Italia la quota è passata dal 6,7% al 12,4% in un anno. |
| I cinesi raddoppiano la quota europea (~10%) entro il 2030 | UBS, ago. 2023 | In Italia è già successo: quota quasi raddoppiata in un anno e doppia rispetto alla media UE. |
| I marchi occidentali dall'81% al 58% del mercato globale entro il 2030 | UBS, ago. 2023 | Erosione speculare alla crescita cinese. L'Italia, al 12,5% sul nuovo, è il mercato dove in Europa la pressione si vede di più. |
| 15% delle vendite europee di auto elettriche nel 2025 | Commissione Europea, ott. 2023 | Confermata con un anno di ritardo (aprile 2026, Bloomberg). In Italia la spinta cinese è guidata più da entry-level e ibride che da elettriche pure. |
| Fino a 5 produttori cinesi nella top 10 mondiale entro il 2030 | McKinsey, nov. 2025 | Sulla buona strada (BYD e Geely). In Italia MG, BYD e Leapmotor sono già tra i marchi più venduti; la T03 terza in assoluto ad aprile. |
| La quota europea si stabilizza tra il 12 e il 15% | Berenberg, gen. 2026 | L'Italia è già nella fascia bassa di quel range sul nuovo, con anni di anticipo sul resto d'Europa. |
| Fino a 33 marchi cinesi in Italia e 13-14% del nuovo entro fine 2026 | Stime di mercato, 2026 | In arrivo. 12,5% nel primo quadrimestre; attesi Lepas (Chery), Deepal (Changan), Denza, Hongqi e Zeekr. |
| Sull'usato i cinesi seguiranno il nuovo con 2-3 anni di ritardo | AutoUncle, 2026 | La nuova frontiera. Oggi 0,62% dell'usato dei concessionari; sulla traiettoria attuale la soglia dell'1% arriva tra fine 2027 e 2028, poi l'accelerazione. |
Quadro generale: sul mercato del nuovo l’Italia è al passo o davanti a quasi tutte le 12 previsioni. Sull’usato, la stessa ondata deve ancora arrivare.
Le elettriche guidano il futuro dei marchi cinesi
I marchi cinesi hanno rappresentato il 6 per cento delle immatricolazioni totali di auto nuove nell’UE tra gennaio e aprile 2026 secondo l’ACEA, contro il 3,2 per cento dell’anno prima. In Italia lo sviluppo è molto più rapido: nel primo quadrimestre 2026 i marchi cinesi hanno raggiunto il 12,5 per cento delle immatricolazioni secondo l’UNRAE (12,4 per cento nel solo primo trimestre), quasi il doppio del 6,7 per cento di un anno prima. È un livello che fa dell’Italia il secondo mercato europeo per i marchi cinesi dopo il Regno Unito, e davanti a Germania e Francia. Il percorso non è stato lineare: dopo aver superato il 5 per cento nel 2023, la quota è leggermente arretrata nel 2024, prima di accelerare fino all’8,4 per cento sull’intero 2025.
Isolando le auto elettriche, il segmento in cui i cinesi sono più forti, la quota arriva al 15 per cento in Europa. È un dato particolarmente rilevante, perché l’elettrico è il segmento in più rapida crescita e sarà il pilastro su cui i Paesi UE dovranno contare per raggiungere gli obiettivi climatici.
Anche l’usato segue, con ritardo
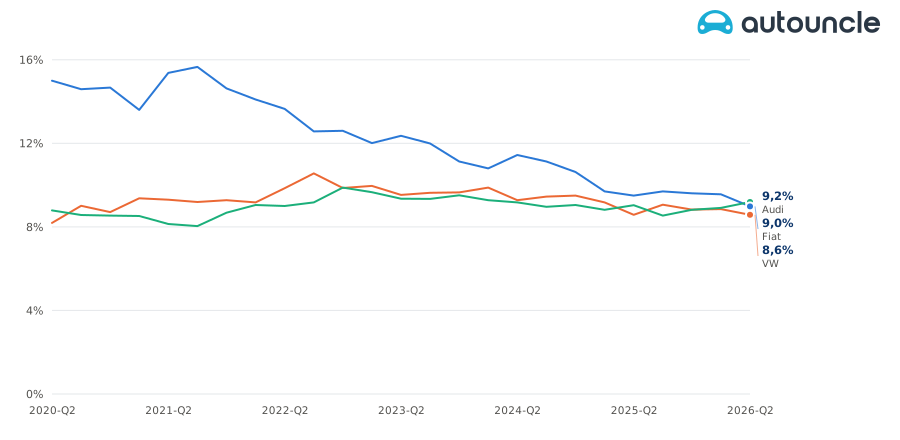
Quel ritardo si misura nei dettagli. La quota dei marchi cinesi sull’usato dei concessionari italiani è salita dallo 0,16 per cento di inizio 2024 allo 0,62 per cento di maggio 2026, con un picco dello 0,65 per cento a marzo: quasi quadruplicata in poco più di due anni, ma ancora una frazione del mercato. E il peso è quasi tutto sui marchi storici: Leapmotor, Omoda e Jaecoo, oggi tra le auto nuove più vendute, sull’usato sono ancora quasi assenti. Le vetture che gli italiani rivendono adesso sono quelle comprate nuove tre o quattro anni fa, quando questi marchi non erano ancora arrivati.
“Il mercato dell’usato è di norma in ritardo di un paio d’anni rispetto al nuovo. Le auto cinesi nuove vendute nel 2024 e nel 2025 arriveranno in volume sull’usato solo ora e nei prossimi anni. Questo significa che la curva continuerà a salire, in Italia come nel resto d’Europa», dice Jonas Bylov, CEO di AutoUncle.

Non tutti i marchi cinesi vinceranno
Anche se le previsioni complessive sembrano reggere, questo non significa che tutti i marchi cinesi avranno successo.
Per chi compra un’auto usata la scelta non riguarda solo il prezzo. Riguarda anche il rischio. L’auto può essere assistita? La garanzia regge? Esiste una rete di concessionari? Come si evolve il valore di rivendita? E il marchio sarà ancora in Italia tra cinque anni?
Per questo la differenza tra i marchi cinesi si sta ampliando. I marchi che hanno già volume, visibilità, distribuzione e capacità di assistenza sono molto più solidi di quelli che cercano ancora di affermarsi. In Italia, ad oggi, l’unico marchio cinese con un volume reale di ritorni sull’usato è MG, presente nel Paese dal 2020, con circa 1.700 vetture vendute negli ultimi sei mesi e un tempo medio di vendita di 72 giorni.
Il posizionamento di prezzo
Una parte della spinta dei marchi cinesi è il prezzo, ma in Italia la dinamica è diversa da quella dei mercati nordici. I dati di AutoUncle mostrano che il prezzo mediano delle auto cinesi usate è rimasto stabile intorno ai 15.400 euro nell’ultimo anno, ben sopra la media dell’intero mercato dell’usato, scesa verso gli 8.000 euro. Il motivo è la composizione: l’offerta cinese sull’usato italiano è fatta soprattutto di crossover recenti come la MG ZS e i modelli DR ed EVO, non delle elettriche ex-leasing in forte svalutazione che dominano l’usato cinese in Germania o Danimarca.
Il prezzo, quindi, non è l’unica leva. Molti modelli cinesi competono anche su dotazioni, tecnologia delle batterie, garanzia, software e design. Diversi arrivano con dotazioni di serie elevate e garanzie lunghe, e su un mercato dove tecnologia e costo totale di gestione contano molto, questo ha un peso reale.

Cosa significa per i concessionari italiani
Per i costruttori europei i dazi possono comprare tempo, ma non vincere la concorrenza: il muro daziario UE ha frenato l’importazione di elettriche nuove dalla Cina, non la spinta cinese su prezzo, batterie e software, e Bruxelles valuta misure più ampie. Per i concessionari italiani, però, il punto pratico è un altro. Tra il nuovo di oggi e l’usato di domani passano due o tre anni: è la finestra per attrezzarsi sulla valutazione, sui tempi di vendita e sul ricondizionamento dei marchi cinesi, prima che l’ondata di nuovo del 2025-2026 raggiunga i piazzali dell’usato, intorno al 2028.
“Sul nuovo l’Italia è già uno dei mercati più cinesi d’Europa. Sull’usato il fenomeno è ancora davanti a noi: per i concessionari la domanda non è se i marchi cinesi arriveranno sui piazzali, ma se sapranno valutarli e farli ruotare quando, dal 2028, arriveranno in volume», dice Jonas Bylov, CEO di AutoUncle.
Come è stata realizzata l’analisi
L’analisi di AutoUncle mette alla prova 12 previsioni di rilievo, formulate tra il 2021 e il 2026, sull’evoluzione dei marchi cinesi in Italia, in Europa e nel mondo, confrontandole con i dati attuali di AutoUncle, UNRAE, ACEA, JATO Dynamics, Dataforce, Bloomberg, Commissione Europea, UBS, AlixPartners, McKinsey, S&P Global Mobility, JPMorgan e Berenberg.
I dati AutoUncle sull’usato si basano sulle vendite dei concessionari italiani da gennaio 2021 a maggio 2026. L’analisi comprende auto usate fino a dieci anni di età ed esclude auto nuove, veicoli in leasing e vendite tra privati. Le quote di mercato sono calcolate come percentuale delle vendite dei concessionari in ciascun mese di calendario.
La categoria «marchi cinesi» comprende BYD, MG, Leapmotor, Lynk & Co, Omoda, Jaecoo, Great Wall, XPeng, Zeekr, NIO, DFSK e Maxus, oltre ai marchi DR ed EVO assemblati in Italia su base tecnica cinese; Volvo e Polestar non sono inclusi pur essendo di proprietà della cinese Geely, perché commercializzati come marchi europei. I dati sulle immatricolazioni di auto nuove sono di UNRAE (Italia) e ACEA (Europa).
Le proiezioni al 2028 e al 2030 presuppongono che i tassi di crescita attuali restino invariati, cosa che non può essere data per certa.